Économie
PORTEFEUILLE : QUAND LA JUSTICE SE RESSAISIT FACE AUX INDICES SÉRIEUX DE MALVERSATIONS FINANCIÈRES AUX LMC SA


Après une longue période d’attente, le Parquet général près la Cour de cassation fait renaître l’espoir d’un véritable sursaut judiciaire aux Lignes maritimes congolaises (LMC SA). L’ouverture d’une action pénale concernant la gestion de cette entreprise publique pourrait marquer un tournant dans la lutte contre les présumées malversations financières au sein des entreprises du Portefeuille de l’état.
Cette évolution intervient dans un contexte où plusieurs questions se posent sur la gestion des fonds publics, les dépenses engagées par les mandataires, les effectifs pléthoriques et les résultats économiques de l’entreprise. Autant de préoccupations qui appellent des vérifications rigoureuses et, si les faits sont établis, des sanctions conformément à la loi.
DES CHIFFRES QUI INTERPELLENT
Les données financières communiquées concernant l’exercice 2025 soulèvent de sérieuses interrogations. Selon les chiffres avancés, les recettes d’exploitation de LMC SA se seraient établies à 11.979.705.228,09 CDF, contre 59.242.642.410 CDF de charges du personnel. .
Au taux indicatif de 2.300 CDF pour un dollar américain, ces montants correspondent à environ 5,21 millions USD de recettes annuelles et 25,76 millions USD de charges du personnel.
Autrement dit, les charges du personnel représenteraient environ 494,53 % des recettes d’exploitation.
En moyenne, l’entreprise réaliserait ainsi quelque 434.047 USD de recettes mensuelles, tandis que les charges de personnel atteindraient environ 2,15 millions USD par mois.
Mais ces faits financiers ne suffisent pas pour montrer le degré de prédation. Tenez, il ressort de ces états financiers 2025 que la somme des charges d’exploitation pour cette année 2025 est de l’ordre de 62.449.172.977 CDF sans les charges du personnel. Ces charges d’exploitation se ventilent comme suit: achats (4.402.002.486 CDF), Transports (733.969.063 CDF), services extérieurs (39.135.233.055),et impôts et taxes (2.503.106.243CDF). Donc, le résultat brut d’explotation est déficitaire de – 50.902.922.322 CDF (11.546.250.655 – 62.449.172.977). Ceci traduit un RBE le plus médiocre d’une société commerciale qui ne mérite aucun financement bancaire et dont le déficit représente 3 fois son capital social pour des dettes qui s’élèvent à 83.805.808.109 CDF ventilées comme suit : dettes fournisseurs (21.240.086.417 CDF), dettes sociales (17.002.523.854 CDF), dettes fiscales (12.218.630.144 CDF), autres dettes et provisions pour risques à court terme (25.459.450.223 CDF), banques, crédits d’escompte et trésorerie (7.885.117.471 CDF). Au total 121.691.815.387 CDF (62.449.172.977CDF + 59.242.642.410 CDF) qui contredit 119.039.960.377 CDF retenus comme chiffre d’affaires par LMC alors que les mêmes états financiers donnent un chiffre d’affaires de 129.588.208.696 CDF (Note 21).
En clair, il n’y a pas eu perte de-2,89 comme dit mais plutôt une croissance de +8,86 %. Cette ambiguïté des chiffres démontre clairement que les états financiers sont fantaisistes et ne reflètent aucune exploitation réelleet que cela remet en cause tout le processus de validation et de contrôle.
Un tel déséquilibre, qui se retrouve dans les états financiers défendus devant les organes sensés veiller à la Gouvernance et à la performance de la société, appelle des explications sérieuses.
Tout ceci est la preuve qu’on a monnayé et politisé de fonctions aussi importantes comme administrateur, PCA, censeur pour n’envoyer que de gens dans la possibilité de toucher de jetons de présence et non d’apporter une expertise au contrôle des états financiers.
LMC SA est-elle encore une entreprise commerciale dont l’État attend des résultats, ou est-elle devenue une structure de placement du personnel, dont le fonctionnement absorbe des ressources sans rapport avec les revenus générés ?
La question mérite d’être posée sans détour. Une entreprise publique ne peut durablement fonctionner en laissant ses charges de personnel dépasser plusieurs fois ses recettes d’exploitation, sans que des mesures correctives soient prises.
861 AGENTS POUR QUELLE ACTIVITÉ OPÉRATIONNELLE ?
Le nombre d’agents que compterait LMC SA constitue un autre sujet de préoccupation. Selon les informations avancées dans les états financiers, l’entreprise emploie 861 agents, alors que l’exploitation maritime serait assurée par MARINVESTS et que la récupération des droits de trafic serait confiée à une structure privée mise en place par le ministère des Transports en l’occurrence PADS.
Dès lors, une interrogation fondamentale s’impose : que font réellement les 861 agents de LMC SA et quelle contribution effective apportent-ils aux résultats de l’entreprise ?
Le directeur général accorderait une attention particulière au contrôle des présences physiques, notamment chaque jeudi. Mais la présence au bureau suffit-elle à justifier une masse salariale aussi importante, lorsque les performances économiques de l’entreprise demeurent préoccupantes ?
Le problème ne se limite pas à l’absence ou à l’insuffisance des navires. Il concerne également l’organisation du travail, la qualification du personnel, la répartition des responsabilités et l’utilisation rationnelle des ressources publiques.
Si LMC SA éprouve déjà des difficultés à maîtriser ses dépenses en l’absence d’une exploitation maritime pleinement opérationnelle, quelles garanties offre-t-elle quant à sa capacité à supporter les charges supplémentaires qu’entraînera la mise en service des navires ?
L’hypothèse d’un effectif cible de 110 agents, avancée pour la situation actuelle de l’entreprise, mérite également d’être examinée à la lumière d’une étude organisationnelle et financière indépendante.
Un dirigeant d’entreprise publique est notamment attendu sur sa capacité à connaître les limites de son exploitation, à adapter les effectifs aux besoins réels et à maîtriser les charges.
La question de lapertinence des décisions de gestion ne saurait doncêtre éludée. C’est l’adéquation entre l’activité et le personnel déterminée par le seuil de rentabilité d’une société.
LES FONDS DE RELANCE ET LES DÉPENSES DES MANDATAIRES
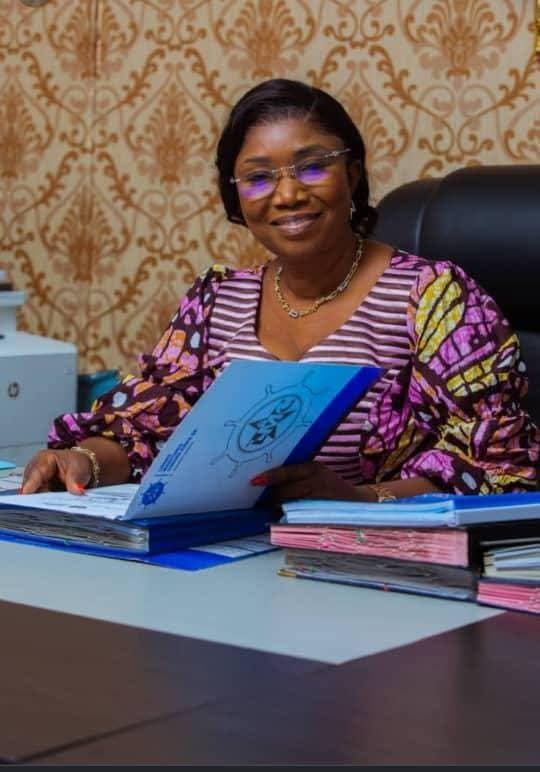
Une attitude de Mme la DG intérimaire des LMC
Au-delà de la masse salariale, les conditions d’utilisation des fonds publics destinés à la relance de LMC SA méritent un examen approfondi.
Les dépenses engagées dans le cadre des missions des mandataires, les primes et les autres avantages accordés, ainsi que les modalités de leur justification, doivent pouvoir être retracés et confrontés aux objectifs poursuivis.
OÙ ÉTAIENT LES AUDITEURS ?
Une autre question mérite d’être posée : comment de tels déséquilibres financiers ont-ils pu persister sans entraîner de corrections suffisantes ?
Les commissaires aux comptes, les organes de contrôle interne et les éventuelles missions d’audit externe ont-ils identifié le poids des charges de personnel par rapport aux recettes ? Ont-ils formulé des réserves ou des recommandations ? La direction a-t-elle donné suite à leurs observations ?
Il serait prématuré d’affirmer que les auditeurs ont couvert des irrégularités ou commis des fautes sans examiner leurs rapports et les diligences effectivement accomplies. Néanmoins, l’ampleur des écarts financiers rapportés justifie de vérifier la qualité des contrôles et le suivi des recommandations.
ATTENTES À RENCONTRER
La situation des 861 agents appelle des réponses précises, à la lumière d’une évaluation indépendante permettant de déterminer les besoins réels en personnel et d’apprécier la pertinence des recrutements effectués.
Les primes, frais de mission, recrutements et promotions méritent également un examen rigoureux afin d’en établir la justification économique ainsi que la régularité administrative et financière.
La question de l’affectation des ressources demeure tout aussi essentielle : les fonds engagés ont-ils réellement contribué au redressement de LMC SA ? Les mécanismes de contrôle ont-ils été suffisamment efficaces pour prévenir ou détecter d’éventuelles irrégularités ? Pourquoi un tel niveau d’endettement qui place l’entreprise dans une position de faillite non déclarée.
AVIS D’UN AVOCAT
AU regard de faits, un éminent avocat soutient que siles faits reprochés aux mandataires étaient établis, ils seraient susceptibles de recevoir une qualification pénale et pourraient donner lieu à des poursuites pour des faits constitutifs d’infractions, notamment :